
Il Consiglio dei ministri del 16 settembre 2026 ha approvato un decreto-legge che introduce per il 2027 un’esenzione dal pagamento del bollo auto, ma la misura non riguarda indistintamente tutti i veicoli e tutti gli automobilisti. Il comunicato diffuso dopo il Cdm indica come beneficiari le persone fisiche proprietarie di determinate autovetture e richiama espressamente i “soggetti passivi” che utilizzano il veicolo, la formulazione annunciata non sembra escludere dall’esenzione le auto in leasing o a noleggio a lungo termine per privati.
È però necessaria una precisazione: alla verifica effettuata il 17 settembre 2026, il decreto approvato il giorno precedente non risulta ancora pubblicato nella Gazzetta Ufficiale. L’ultimo fascicolo disponibile è il n. 215 del 16 settembre e non contiene ancora il provvedimento. Per questo alcuni dettagli riportati nelle bozze precedenti al Cdm devono essere considerati provvisori. I dati di seguito riportati sono relativi al Comunicato Stampa del Consiglio dei Ministri non ancora reso ufficiale dalla pubblicazione in Gazzetta Ufficiale.
Bollo auto 2027, cosa ha deciso il Governo il 16 settembre
Secondo il comunicato del Consiglio dei ministri n. 189, l’esenzione riguarda nel 2027 un solo veicolo e interessa le autovetture a benzina o gasolio, anche ibride, con potenza non superiore a 80 kW. Sono quindi comprese le motorizzazioni termiche e ibride che rispettano la soglia; le auto esclusivamente elettriche non sono indicate in questa specifica agevolazione, fermo restando il diverso sistema di esenzioni già previsto dalle normative regionali.
La misura è dunque, allo stato attuale, un’esenzione riferita al 2027, non l’abolizione definitiva del bollo auto. Il Governo ha dichiarato l’intenzione di procedere successivamente verso un’abolizione a regime nell’ambito della prossima legge di bilancio, ma questo obiettivo politico va distinto dalla norma approvata per il solo 2027.
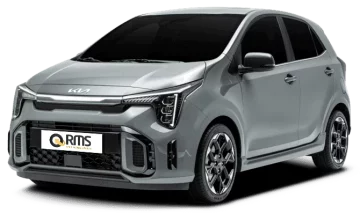
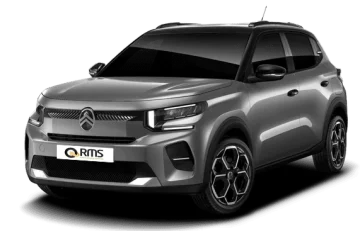
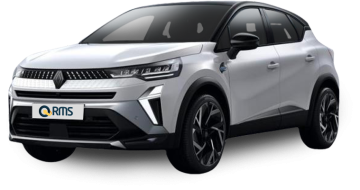
Alcune auto con futura esenzione disponibili su RMS:
Richiedi un preventivo GRATIS per le migliori offerte di NLT
Scopri di più

Chi può beneficiare dell’esenzione dal bollo auto
Il parametro decisivo per le autovetture è la potenza riportata nel Documento unico o nella carta di circolazione: 80 kW corrispondono a circa 109 CV, ma ai fini della norma conta il valore espresso in kW.
Se una persona possiede più autovetture che rispettano i requisiti, il comunicato stabilisce che l’agevolazione si applichi a quella con potenza inferiore. Le bozze circolate prima del Cdm precisavano inoltre che l’esenzione riguarderebbe i versamenti con scadenza ordinaria compresa tra il 1° gennaio e il 31 dicembre 2027 e parlavano di veicolo regolarmente assicurato. Poiché questi dettagli non sono richiamati integralmente nel comunicato finale, occorre attendere il decreto pubblicato per considerarli definitivamente confermati.
Chi non dispone di un’autovettura agevolabile potrà beneficiare dell’esenzione per un motociclo o un ciclomotore, secondo le condizioni che saranno definite nel testo definitivo.
Bollo 2027 per privati, aziende e professionisti
Per i privati persone fisiche, il perimetro annunciato è relativamente chiaro: un’autovettura fino a 80 kW, con le alimentazioni previste, può beneficiare dell’esenzione.
Diversa la posizione di società e persone giuridiche. Le formulazioni rese note parlano di persone fisiche e non indicano una generalizzata esenzione per auto intestate a società. Di conseguenza, allo stato delle informazioni disponibili, le flotte aziendali intestate o locate a una società non risultano automaticamente comprese nell’agevolazione.
Il caso del professionista o lavoratore autonomo è distinto. Un professionista individuale resta una persona fisica: se è personalmente il soggetto passivo del bollo e il veicolo rispetta i requisiti, la formulazione annunciata non sembra escluderlo per il solo fatto che l’auto venga utilizzata nell’attività professionale. Diverso è il caso in cui il veicolo sia intestato o locato a una società.
L’esenzione vale anche per il noleggio a lungo termine?
È questo l’aspetto sul quale le prime notizie hanno generato maggiore incertezza. Il comunicato ufficiale pubblicato dopo il Cdm cita espressamente, oltre ai proprietari, “i soggetti passivi quali coloro che utilizzano il veicolo in leasing o a noleggio”. Questo elemento è rilevante perché supera, almeno sul piano dell’indirizzo approvato dal Governo, alcune ricostruzioni basate sulle bozze precedenti al Consiglio dei ministri.
Nel noleggio a lungo termine senza conducente, infatti, la disciplina fiscale individua già nell’utilizzatore il soggetto passivo della tassa automobilistica per la durata del contratto. La società di noleggio può effettuare il pagamento in forma cumulativa in luogo degli utilizzatori secondo le modalità regionali, ma questo non trasforma necessariamente il noleggiatore nel soggetto passivo sostanziale.
La normativa è stata inoltre riordinata dal D.Lgs. 147/2026, che dal 2027 collega la soggettività passiva nel NLT anche al contratto annotato al PRA.
Ne deriva che un privato persona fisica che utilizza in NLT un’auto entro gli 80 kW appare compreso nel perimetro annunciato, così come un professionista individuale quando è personalmente il soggetto passivo. Non appare invece sufficiente essere semplicemente il conducente di un’auto aziendale intestata o locata a una società.
Al momento non è possibile considerare definitivamente chiarito ogni profilo applicativo del noleggio a lungo termine, perché manca ancora il testo del decreto pubblicato in Gazzetta Ufficiale. In particolare, devono essere confermati senza ambiguità il coordinamento tra requisito della persona fisica, soggettività passiva e flotte intestate a persone giuridiche.
Noleggio a lungo termine: chi deve pagare il bollo
Nel NLT il contratto può prevedere che sia materialmente la società di noleggio a gestire e anticipare il bollo per conto del cliente. Se il tributo diventa legalmente esente, tuttavia, non vi sarebbe un bollo da versare per il periodo agevolato.
Il canone del noleggio non viene modificato dalla presenza o assenza del bollo, poiché per regolamentazione nazionale, il bollo deve essere obbligatoriamente fatturato a parte. Pertanto non vi è e non vi sarà modifica sull’importo del canone, poiché l’importo del bollo non è mai incluso. Questo per la regolamentazione Nazionale (Decreto Legge 124/2019) e per l’Articolo 53 del D.L. n. 124/2019 (reso operativo dal Decreto Interministeriale del 28 settembre 2020). È incluso solo il servizio pagamento bollo che oltretutto è facoltativo. Il cliente può decidere anche di gestirne lui il pagamento annuale. L’obbligo fiscale è in capo al cliente utilizzatore non del noleggiatore. Un eventuale costo contrattuale di gestione non dovrebbe comunque essere confuso con la tassa automobilistica vera e propria.
Per il leasing finanziario, il principio è analogo: il comunicato (sembra) includere espressamente gli utilizzatori in leasing quando sono soggetti passivi, mentre la presenza di una società come utilizzatore riporta al problema dell’esclusione delle persone giuridiche.
Cosa succede dopo il 2027
Il provvedimento approvato il 16 settembre configura per ora un’esenzione limitata al 2027. Le auto oltre gli 80 kW restano fuori dalla nuova misura. Non cambia inoltre la natura di altre imposizioni sull’auto: il cosiddetto superbollo, ad esempio, è un’addizionale erariale distinta applicabile ai veicoli oltre 185 kW.
Il Governo ha previsto anche una compensazione finanziaria per Regioni e Province autonome; per le autonomie speciali l’applicazione è subordinata agli accordi richiamati dal comunicato.